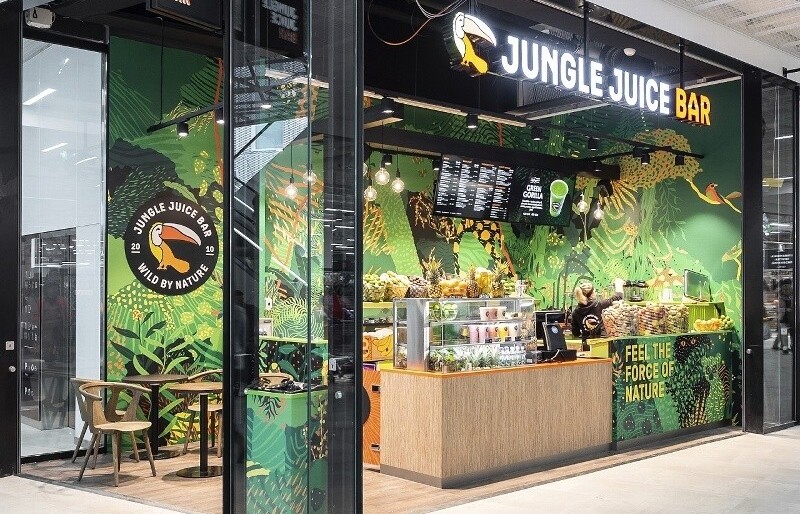
Törmäämme sijoitusmarkkinoilla jatkuvasti tilanteisiin, joissa yksi negatiivinen tilinpäätös tai väärin ymmärretty yrityskauppa synnyttää täysin perättömän huhumyllyn. Jungle Juice Barin väitetty konkurssi on tästä oppikirjaesimerkki.
Keskustelijat väittävät sitkeästi verkon palstoilla, että Suomen tunnetuin smoothie-ketju kaatuu. Kun tarkastelemme faktoja, paljastuu kuitenkin täysin toisenlainen todellisuus. Huhu on perätön. Yritys ei ole konkurssissa. Päinvastoin, yhtiö on juuri uudistanut rakenteensa historiallisella tavalla.
Käymme seuraavaksi läpi yrityksen todellisen taloudellisen tilanteen ja avaamme, miksi pörssiyhtiö NoHo Partners päätti ostaa ketjun itselleen.
Huhun anatomia ja vuoden 2024 talousluvut
Mistä väitteet maksuvaikeuksista sitten kumpuavat? Vastaus löytyy osittain taustayhtiön, eli viralliselta nimeltään Smoothie Heaven Oy:n (joka tunnetaan myös nimellä Jungle Juice Bar Finland Oy), vuoden 2024 tilinpäätöksestä. Yhtiö teki tuolloin noin 12,6 miljoonan euron liikevaihdolla yli 200 000 euron positiivisen liikevoiton. Vaikka vuosi 2023 oli ollut yhtiölle tappiollinen, kurssi oli saatu käännettyä, mikä romuttaa konkurssiväitteet lopullisesti.
Korkojen nousu ja raaka-aineiden inflaatio kurittivat koko ravintola-alaa voimakkaasti. Kun vuokrat nousivat ja kuluttajien ostovoima heikkeni, moni yksittäinen kahvilayrittäjä joutui laittamaan lapun luukulle. Jungle Juice Barin kohdalla aiemmat tappiot oli jo saatu hallintaan. Pääomasijoittaja Vaaka Partnersin omistuksessa yhtiöllä oli riittävästi tasetta kestää suhdanteen yli, kunnes liiketoiminta saatiin takaisin plussalle.
NoHo Partners muutti pelin säännöt syyskuussa 2025
Syyskuun 2025 tapahtumat hautaavat konkurssihuhut lopullisesti. Suomen johtava ravintolayhtiö NoHo Partners osti tuolloin 75 prosentin enemmistöosuuden Jungle Juice Barista. Samalla Vaaka Partners poistui omistajalistalta. Tämä oli klassinen pääomasijoittajan irtautuminen, ei epätoivoinen pelastusoperaatio.
NoHo Partners näki smoothie-ketjussa valtavan potentiaalin skaalata toimintaa omien hankintakanaviensa ja neuvotteluvoimansa avulla. Pörssiyhtiö ei osta konkurssikypsää liiketoimintaa, vaan kassavirtapotentiaalia. Omistuspohja on nykyään äärimmäisen vakaa.
Näin kauppa muutti yrityksen omistusrakennetta
- Enemmistöomistaja NoHo Partners: Pörssiyhtiö omistaa nyt 75 prosenttia ketjusta ja integroi sen osaksi laajempaa ravintolaportfoliotaan.
- Vähemmistöomistajina perustajat: Ketjun alkuperäiset perustajat Noora ja Petteri Fagerström jäivät yhä yhtiöön 25 prosentin osuudella, mikä viestii vahvasta sitoutumisesta brändin tulevaisuuteen.
- Vaaka Partnersin exit: Pääomasijoittaja päätti kasvuprojektinsa ja myi osuutensa sovitusti.
Laaja verkosto ja vahva kotimaisuusaste
Jos yritys olisi lähelläkään maksukyvyttömyyttä, se karsisi aggressiivisesti kulujaan ja sulkisi toimipisteitä. Jungle Juice Bar tekee päinvastoin. Ketju operoi Suomessa 41 toimipisteen voimin. Löydät heidän pisteensä poikkeuksetta maan vilkkaimmista kauppakeskuksista, mukaan lukien Espoon Sellosta, Helsingin Kampista ja Triplasta.
Verkoston laajuuden lisäksi yhtiö on onnistunut pitämään kiinni laatuvaatimuksistaan vaativassa markkinassa. Asiakkaat pohtivat usein raaka-aineiden alkuperää, ja ketjun linjaus on selkeä. Yhtiö pyrkii hankkimaan mustikat, puolukat ja vadelmat kotimaisina aina kun se on mahdollista. Suurten volyymien ja satokausien vaihtelun vuoksi marjoja tuodaan kuitenkin säännöllisesti myös muista Euroopan maista, kuten Puolasta ja Espanjasta. Muiden hedelmien kohdalla ketjun täytyy poikkeuksetta tuoda raaka-aineet ulkomailta, mutta kotimaisten metsämarjojen suosiminen sesongin salliessa vahvistaa brändin arvolupausta.
Analysoimme tilannetta puhtaasti sijoittajan näkökulmasta. Kun pörssiyhtiö ostaa 41 toimipisteen laajuisen vahvan kuluttajabrändin, se pystyy välittömästi leikkaamaan hallinnon ja logistiikan kuluja. Yhdistetty ostovoima tarkoittaa edullisempia raaka-aineita.
Jungle Juice Bar elää parhaillaan uutta nousukautta osana suurempaa koneistoa, eikä mikään markkinadata tue väitteitä taloudellisesta ahdingosta.