Suomessa kryptojen verotus perustuu pääomatuloveroon, joka on 30 prosenttia vuotuisten nettopääomatulojen 30 000 euroon asti ja 34 prosenttia rajan ylittävältä osalta. Sekä kryptovaluuttojen verotus että laajempi kryptovarojen verotus realisoituu jokaisesta vastikkeellisesta luovutuksesta: maksat veroa, kun myyt kryptoja euroiksi, vaihdat kolikon toiseen kryptoon tai vakaavaluuttaan taikka maksat ostoksia kryptokortilla. Pelkkä ostaminen ja säilytys on verovapaata, ja myyntivoitot ovat verovapaita, jos kalenterivuoden kaikkien sijoitusmyyntiesi yhteenlaskettu bruttomäärä on enintään 1 000 euroa.
Vuodesta 2026 alkaen EU:n DAC8-direktiivi ja OECD:n CARF-standardi velvoittavat kryptopalvelut raportoimaan suomalaisten asiakkaiden kaupat ja lompakkosiirrot, ja ensimmäiset vuosi-ilmoitukset toimitetaan Verohallinnolle tammikuussa 2027. Samalla virallinen verosanasto käyttää vanhan virtuaalivaluutta-käsitteen rinnalla termiä kryptovara. Automaattinen raportointi sisältää silti kalliin ansan, sillä ulkoisista kylmälompakoista pörssiin palautettujen erien alkuperäinen ostohinta puuttuu pörssien tiedoista. Voit tarkistaa oman kauppasi veron suoraan kryptoverolaskurilla tai hypätä OmaVeron täyttöohjeisiin.
Verotettavat ja verovapaat kryptotapahtumat
Suomen tuloverolaki kohtelee kryptovaroja tuloverolain 45 §:n mukaisena irtaimena omaisuutena. Verotus ei seuraa pankkitilisi eurosaldoa, vaan jokainen luovutus lohkoketjussa tai pörssissä ratkaisee veron.
| Tapahtuma | Verokohtelu | Verokanta tai sääntö | OmaVero-kohta |
|---|---|---|---|
| Myynti euroiksi tai dollareiksi | Veronalainen luovutus | 30 %:n / 34 %:n vero voitosta | Luovutusvoitot → Kryptovarat |
| Vaihto toiseen kryptoon tai stablecoiniin | Veronalainen luovutus | 30 %:n / 34 %:n vero vaihtoarvosta | Luovutusvoitot → Kryptovarat |
| Maksaminen kryptokortilla tai kryptoilla | Veronalainen luovutus | 30 %:n / 34 %:n vero ostohetkellä | Luovutusvoitot → Kryptovarat |
| Ostaminen euroilla ja säilytys (hodlaus) | Verovapaa | Ei veroa ennen luovutusta | Ei ilmoiteta |
| Siirto omien lompakoiden välillä | Verovapaa siirto | Hankintahinta säilyy (siirtokulu on luovutus) | Ei ilmoiteta (arkistoi tunnisteet) |
| Pienet vuosimyynnit yhteensä | Verovapaa huojennus | Kaikki bruttomyynnit ≤ 1 000 € / vuosi | OmaVero tarkistaa 1 000 €:n rajan |
Kryptosta toiseen vaihtaminen realisoi veron täsmälleen samalla tavalla kuin myynti pankkitilille.
Jos vaihdat bitcoinia etheriin tai suojaat salkkusi vaihtamalla altcoineja dollarisidonnaiseen USDC- tai USDT-vakaavaluuttaan, luovutat vanhan erän vaihtohetken eurokurssilla. Vuodenvaihteessa 2021–2022 moni aktiivikauppias vaihtoi joulukuussa suuret voitot uusiin altcoineihin kotiuttamatta lainkaan euroja. Kun markkinat sukelsivat tammikuussa, joulukuussa lukittu jäännösvero ylitti pahimmillaan jäljellä olevan salkun arvon. Vaihda siksi verojen osuus euroiksi heti voitollisten kauppojen yhteydessä.
Omien pörssitilien ja kylmälompakoiden väliset siirrot eivät laukaise myyntiveroa, eikä omistusaika katkea siirtoon. Huomaa silti käytännön kirjanpitoilmiö: lohkoketjun verkkopalkkiona (gas fee) kuluva murto-osa etheristä tai bitcoinista on teknisesti pieni luovutus, joka pilkkoo jäljelle jäävät FIFO-erät käsin päivitetyssä Excelissä hankaliksi desimaaliketjuiksi.
DAC8-direktiivi ja ulkoisten lompakoiden hankintahinta-ansa
Vuodesta 2026 alkaen EU:n DAC8-direktiivi ja OECD:n CARF-standardi velvoittavat säännellyt kryptopalvelut keräämään suomalaisten käyttäjien osto-, myynti-, vaihto- ja siirtotiedot yli 70 valtiossa, ja ensimmäiset vuosi-ilmoitukset toimitetaan veroviranomaiselle tammikuussa 2027. Velvoite koskee sekä kotimaisia palveluja – kuten Coinmotionia, Northcryptoa ja Kvarn X:ää – että suomalaisia palvelevia kansainvälisiä pörssejä, kuten Krakenia, Coinbasea ja Binancen eurooppalaisia yksiköitä.
Kotimaisten ja ulkomaisten raporttien välillä on silti selkeä ero. Kotimaisten kryptovarapalvelujen luovutusvoitot ja -tappiot kootaan suoraan esitäytetylle veroilmoitukselle keväästä 2027 alkaen, kun taas ulkomaisista pörsseistä Verohallinto saa kansainväliset vertailutiedot valvontaan. Ulkomaisissa pörsseissä syntyneet voitot ja tappiot eivät vielä näy valmiiksi laskettuina kevään veroilmoituksella, vaan ilmoitat ne itse OmaVerossa – halutessasi suoraan CSV-tiedostona.
Miksi Ledger- ja MetaMask-siirrot vääristävät pörssiraportit
Pörssiraportointi synnyttää kalliin virheen, kun siirrät kryptoja pörssien ja omien ulkoisten lompakoiden (kuten Ledgerin, Trezorin, MetaMaskin tai Phantomin) välillä. Pörssin CSV-tiedosto ja vuosi-ilmoitus kirjaavat kylmälompakosta saapuvan talletuksen ilman alkuperäistä ostohintaa.
Jos ostit ulkomaisesta pörssistä bitcoinerän 8 000 eurolla, säilytit kolikot Ledger-lompakossa ja siirsit ne myöhemmin kotimaiseen palveluun myytäväksi 10 000 eurolla, myyvä alusta näkee vain saapuneen talletuksen ja myyntihinnan. Ilman alkuperäisen ostokuitin täydentämistä veroilmoitus laskee voiton 20 prosentin hankintameno-olettamalla eli 2 000 euron vähennyksellä: maksat 8 000 euron laskennallisesta voitosta veroa 2 400 euroa, vaikka todellinen voittosi oli 2 000 euroa ja oikea vero 600 euroa. Yksi tarkistamaton lompakkosiirto maksaa 1 800 euroa liikaa veroa.
Omissa testeissämme helpoimmaksi tavaksi korjata esitäytetyn veroilmoituksen hankintahintavirheet osoittautui pohjoismainen Divly-kryptoverolaskuri, joka on Coinmotionin, Northcrypton ja Kvarn X:n virallinen kumppani. Kun tuot pörssien API-avaimet ja ulkoiset lompakko-osoitteet palveluun, ohjelmisto ketjuttaa alkuperäiset ostohinnat lompakkosiirtojen yli, vertaa automaattisesti FIFO-hankintahintaa ja hankintameno-olettamaa sekä jakaa luvut vuoden 2026 sääntöjen mukaisesti suomalaisiin ja ulkomaisiin palveluihin. Tarkista tuonnin jälkeen silti aina omat lompakkosiirrot (self-transfer) ja lohkoketjusillat (bridges), jottei siirto kirjaudu myynniksi.
 Toimituksen ykkösvalinta OmaVeroon
Automaattinen Suomen FIFO- ja OmaVero-veroraportti
Voit tuoda kaikki lompakot ja pörssit ilmaiseksi ennen ostopäätöstä, ja tapahtumaraja lasketaan vain ilmoitettavan verovuoden tapahtumista. Syöttämällä kassalla koodin INVESTINGSUOMI saat 20 prosentin alennuksen Essential- ja Peace of Mind -paketeista (ei koske Full Service -tasoa): enintään 100 vuositapahtuman Essential-raportti maksaa 31,20 euroa (normaalisti 39 €), ja tuloverolain 54 §:n mukaisen 30 prosentin pääomatulovähennyksen jälkeen nettokustannukseksi jää 21,84 euroa.
FIFO-periaate ja hankintameno-olettama pääomatuloverotuksessa
Kryptovarojen luovutusvoittoihin pätevät samat verokannat, joihin muukin sijoitusten verotus Suomessa perustuu: maksat nettopääomatuloista 30 prosenttia 30 000 euroon saakka ja 34 prosenttia rajan ylittävältä osalta. Kiintiöön lasketaan mukaan myös osakemyyntivoitot, vuokratulot ja pääomatulo-osingot.
Korkeimman hallinto-oikeuden ennakkopäätöksen KHO 2024:123 vahvistama FIFO-periaate (first in, first out) määrää luovutusjärjestyksen kryptovarakohtaisesti, ellei verovelvollinen pysty yksilöimään myymäänsä erää toisin. Keskihintamenetelmää ei saa käyttää. Kun myyt yhden bitcoinin, luovutat verotuksessa vanhimman omistamasi bitcoinerän ensin ja vähennät myyntihinnasta kyseisen erän ostohinnan sekä osto- ja myyntikulut.
Vaihtoehtoisesti yksityishenkilö ja kuolinpesä saavat käyttää tuloverolain 46 §:n mukaista hankintameno-olettamaa (HMO). Alle kymmenen vuotta omistetussa erässä olettama on 20 prosenttia myyntihinnasta ja vähintään kymmenen vuotta omistetussa erässä 40 prosenttia myyntihinnasta ilman erillistä kuluvähennystä.
Alle kymmenen vuoden omistuksessa 20 prosentin hankintameno-olettama voittaa todellisen hankintahinnan heti, kun tuotto ylittää 400 prosenttia eli myyntihinta on yli viisinkertainen ostohintaan ja kuluihin nähden. Vähintään kymmenen vuoden pitoajalla 40 prosentin olettama päihittää ostohinnan jo 150 prosentin arvonnousussa. Jos ostit erän kuluineen 2 000 eurolla ja myyt sen kolmen vuoden päästä 15 000 eurolla, todellisella FIFO-hankintahinnalla vero on 3 900 euroa, mutta 20 prosentin olettamalla vain 3 600 euroa – säästät 300 euroa.
Voit valita edullisemman laskentatavan jokaiselle luovutuserälle erikseen saman verovuoden sisällä.
Kryptoverolaskuri – FIFO vai hankintameno-olettama?
Syötä kauppasi myyntihinta ja kulut laskuriin, niin näet suoraan, kumpi laskentatapa jättää enemmän euroja käteen. Laskelma huomioi muiden pääomatulojesi vaikutuksen 30 000 euron veroportaaseen sekä pienten myyntien ja tappioiden rajat.
Laskuri antaa suuntaa antavan arvion tuloverolain 45–50 §:n pohjalta eikä korvaa virallista verotuspäätöstä.
Pienten myyntien 1 000 euron raja, tappiot ja hakkerointitilanteet
Kun kyseessä on kryptovaluutta ja verotus alle 1 000 euron vuosimyynneissä, ratkaiseva lainkohta on tuloverolain 48 §:n 6 momentti. Luovutusvoitto on kokonaan verovapaa silloin, kun kalenterivuoden kaikkien sijoitusluovutusten yhteismäärä on alle 1 000 euroa – ja lain sanamuodossa tarkalleen enintään 1 000 euroa. Verottaja tarkastelee aina bruttomyyntihintaa, ei nettovoittoa. Jos vaihdat keväällä kryptoja 600 eurolla ja myyt syksyllä arvo-osuustililtä osakkeita tai rahasto-osuuksia 450 eurolla, vuosisummasi nousee 1 050 euroon ja jokainen vuoden voitto muuttuu veronalaiseksi ensimmäisestä eurosta alkaen. Osakesäästötilin tai sijoitusvakuutuksen sisäisiä kauppoja ei lasketa tähän rajaan.
Spot-kryptojen luovutustappio on vähennyskelpoinen korkeimman hallinto-oikeuden päätöksen KHO 2019:42 ja tuloverolain 50 §:n nojalla. Vahvistetut tappiot vähennetään ensisijaisesti saman vuoden luovutusvoitoista ja toissijaisesti muista puhtaista pääomatuloista, kuten vuokratuloista. Käyttämätön tappio vähennetään 5 seuraavan verovuoden aikana. Tappiota ei kuitenkaan saa vähentää, jos sekä vuoden kaikkien myyntien luovutushinnat että hankintamenot ovat enintään 1 000 euroa. Jos ostit erän 1 400 eurolla ja myit sen 150 eurolla, saat silti vähentää 1 250 euron tappion, koska hankintameno ylitti rajan.
Vältä vuoden lopussa keinotekoisia edestakaisia veromyyntejä. Jos myyt tappiollisen erän joulukuussa ja ostat saman position heti takaisin ilman todellista markkinariskiä, verottaja voi hylätä vähennyksen verotusmenettelylain 28 §:n nojalla. Varo myös johdannaisia: sääntelemättömät kryptoperpetuaalit ja hinnanerosopimukset kuuluvat ankaran CFD-verotuksen piiriin, jossa voitot verotetaan pääomatulona, mutta tappioiden vähennysoikeus on 0 euroa.
Hakkerointi, huijaukset, pörssikonkurssit ja laillinen DEX-myynti
Kadonnut yksityisavain tai lompakon hakkerointi ei oikeuta verotuksessa mihinkään luovutustappiovähennykseen.
Koska kryptovarat ovat tuloverolain 50 §:n 1 momentin tarkoittamaa muuta irtainta omaisuutta eivätkä arvopapereita, varastaminen tai huijauksessa (rug pull) menettäminen ilman vastikkeellista kauppaa jää omaksi vahingoksesi. Jos romahtaneella tokenilla on silti yhä likviditeettiä hajautetussa pörssissä (kuten Uniswapissa tai Raydiumissa), aito markkinamyynti ulkopuoliselle vastapuolelle vaikkapa 50 sentillä ennen likviditeetin kuivumista realisoi luovutuksen ja vahvistaa alkuperäisen hankintamenon vähennyskelpoiseksi luovutustappioksi.
Kryptovarapalvelun konkurssissa – kuten FTX:n, Celsiuksen tai Mt. Goxin tapauksissa – pelkkä kryptovarojen menettäminen konkurssipesään on tuloverolain 50 §:n nojalla vähennyskelvotonta. Jos konkurssimenettelyn päättyessä saat osan kryptoistasi takaisin lajissaan, palautus ei vielä laukaise veroa, vaan vero lasketaan vasta jatkomyynnissä säilynyttä osuutta vastaavasta hankintamenosta. Jos sen sijaan myyt konkurssisaatavasi eli saamisoikeutesi kolmannelle osapuolelle ennen konkurssin päättymistä, kyseessä on veronalainen luovutus, jossa saat vähentää taustalla olevien kryptojen koko alkuperäisen hankintamenon.
Bitcoinin verotus eri sijoitusmuodoissa, lahjat ja osakeyhtiö
Käytännössä bitcoinin verotus määräytyy sen mukaan, onko valintasi bitcoinin ostaminen suoraan omaan lompakkoon vai pörssilistatun tuotteen kautta ja sijoitatko henkilökohtaisesti vai yhtiöllä.
- Suora bitcoin vs. Bitcoin-ETP: Suoraa bitcoinia verotetaan muuna irtaimena omaisuutena OmaVeron kohdassa Kryptovarat, ja yli 400 prosentin nousuissa hyödynnät hankintameno-olettamaa. Pörssilistattua Bitcoin-ETP-todistusta säilytät arvo-osuustilillä, jolloin kotimainen välittäjä raportoi kaupat suoraan arvopapereiden luovutusvoittoihin. Muista, että osakesäästötilille saa ostaa vain pörssiosakkeita, ei kryptoja eikä ETP-tuotteita.
- Lahjavero ja yhden vuoden sääntö: Voit lahjoittaa kryptoja verovapaasti alle 5 000 euron arvosta kolmen vuoden aikana samalta lahjanantajalta. Jos lahjansaaja kuitenkin myy saamansa kryptot ennen kuin lahjoituksesta on kulunut yksi vuosi, tuloverolain 47 §:n 1 momentin mukaan hankintamenona käytetään lahjanantajan alkuperäistä hankintahintaa lahjahetken arvon sijaan. Perinnössä hankintamenoksi vahvistetaan perintöverotusarvo.
- Sijoittaminen osakeyhtiön kautta: Osakeyhtiö maksaa tuloksestaan 20 prosentin yhteisöveron ja saa vähentää ohjelmisto- sekä pörssikulut, mutta yhtiö ei saa koskaan käyttää hankintameno-olettamaa. Moninkertaisissa arvonnousuissa yksityishenkilön hankintameno-olettama voittaa siksi usein yhtiömallin, kun harjoitat sijoittamista tai treidausta osakeyhtiön kautta ja otat huomioon myöhemmän osingonjakoveron.
Steikkaus, DeFi, louhinta, NFT ja palkka verotuksessa
Kaikki kryptotuotto ei ole myyntivoittoa. Verohallinnon syventävä vero-ohje luokittelee lohkoketjusta saadut uudet kolikot pääomatuloksi, progressiiviseksi ansiotuloksi, luovutusvoitoksi tai verovapaaksi ostohyvitykseksi sen perusteella, syntyykö etu omistetusta pääomasta, työstä vai tavanomaisesta ostamisesta.
| Tulon tyyppi | Verolaji saantihetkellä | Jatkomyynnin hankintahinta |
|---|---|---|
| Steikkaus (staking) ja DeFi-korko | Muu pääomatulo (30 % / 34 %) vallintaan saataessa | Verotettu saantihetken euroarvo |
| DeFi-likviditeettipoolit (LP-tokenit) | Luovutusvero, jos omistusoikeus varaan vaihtuu | LP-osuuden vaihtohetken arvo |
| Louhinta (proof of work) | Ansiotulo (sähkö ja laitteet vähennyskelpoisia) | Saantihetken käypä euroarvo |
| Airdropit ja P2E-pelitulot (play to earn) | Pääomatulo (omistuksesta) tai ansiotulo (työstä) | Verotettu saantihetken euroarvo |
| Kryptopalkka ja palkkiot | Ansiotulo maksupäivän eurokurssin mukaan | Palkkana verotettu bruttosumma |
| Hard forkit (ketjun haarautuminen) | Ei veroa saantihetkellä (0 €) | 0 € (jatkomyynnissä 20 %:n HMO) |
| NFT-teokset | Luovutusvoitto jälleenmyynnissä (ensimyynti ansiotuloa) | Todellinen ostohinta tai HMO |
| Kryptokortin cashback-bonus | Verovapaa etu (ilman lukitusta) tai pääomatulo | 0 € (20 %:n HMO) tai verotettu arvo |
Kun lukitset etherin tai solanan kaltaisia proof of stake -kryptovaroja steikkaukseen tai DeFi-lainausprotokollaan, palkkio verotetaan muuna pääomatulona heti, kun kolikot siirtyvät vallintaasi. Sama euroarvo kirjautuu erän hankintahinnaksi, mikä estää tuplaverotuksen myöhemmässä myynnissä. Likviditeettipooleissa tokenien vaihtuminen LP-osuudeksi laukaisee luovutusveron silloin, kun välitön omistusoikeus talletettuihin tokeneihin katkeaa.
Laitteiston laskentatehoon perustuva proof of work -louhinta verotetaan ansiotulona päivä- tai kuukausikohtaisen keskikurssin mukaan, ja saat vähentää sähkön sekä laitteistokulut tulonhankkimismenoina. Ansiotulona verotetaan myös kryptopalkka, P2E-pelitulot ja tehtäväpohjaisten airdropien palkkiot. Kryptomaksukorttien ostohyvitykset sekä lohkoketjun haarautumisesta (hard fork) saadut uudet kolikot ovat saantihetkellä verovapaita nollan euron hankintahinnalla, joten kun myyt ne myöhemmin, saat käyttää suoraan 20 prosentin hankintameno-olettamaa. Jos kortin bonustaso kuitenkin edellyttää palvelun oman tokenin lukitsemista, kaikki hyvitykset verotetaan heti pääomatulona.
Kryptojen ilmoittaminen OmaVerossa ja koontirivit
Jokainen sijoittaja vastaa itse esitäytetyn veroilmoituksensa tarkistamisesta ja puuttuvien ostohintojen täydentämisestä. OmaVerossa ei valita erillisiä paperilomakkeiden numeroita (kuten paperi-ilmoittajien lomaketta 9), vaan kryptojen ilmoittaminen OmaVerossa tehdään polussa Esitäytetty veroilmoitus → Muut tulot → Pääomatulot → Luovutusvoitot → Lisää uusi luovutus → Kryptovarat.
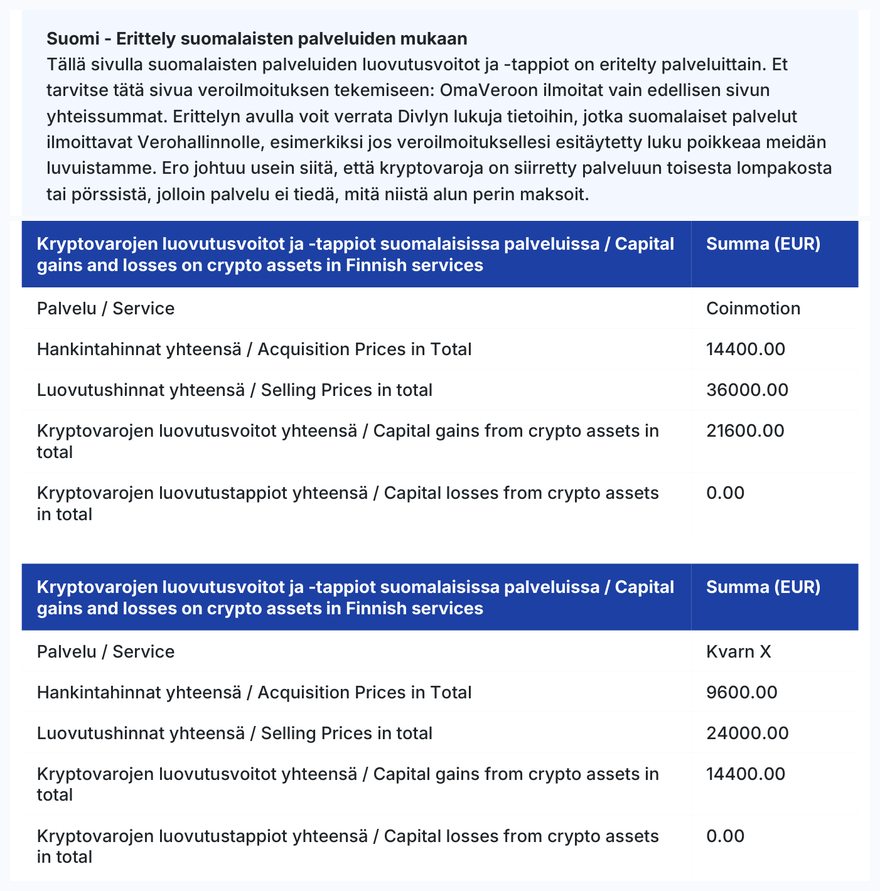
Verovuodesta 2026 alkaen OmaVero eriyttää kryptovarojen luovutusvoitot ja -tappiot kahteen osioon sen mukaan, syntyivätkö tapahtumat suomalaisissa vai ulkomaisissa palveluissa. Vaikka kauppoja olisi kertynyt vuoden mittaan satoja eri lompakoista ja pörsseistä, sinun ei tarvitse syöttää jokaista tapahtumaa yksitellen, vaan ilmoitat kummassakin osiossa koko vuoden myynnit erillisinä koontilaskelmina (katso vaiheittaiset kuvakaappaukset arvostelustamme Divly-kokemuksia):
- Voitolliset myynnit todellisella FIFO-hankintahinnalla: Laske yhteen todellisella ostohinnalla ilmoitettavien voitollisten kauppojen myyntihinnat, hankintahinnat sekä osto- ja myyntikulut.
- Voitolliset myynnit 20 prosentin hankintameno-olettamalla: Kokoa omana luovutuksenaan alle kymmenen vuotta omistetut yli 400 prosenttia tuottaneet myyntierät ja valitse hankintameno-olettaman laskenta käyttöön.
- Voitolliset myynnit 40 prosentin hankintameno-olettamalla: Ilmoita erikseen vähintään kymmenen vuotta omistetut yli 150 prosenttia tuottaneet erät todellisella yli kymmenen vuoden takaisella hankintapäivällä, jotta 40 prosentin olettama kytkeytyy päälle.
- Tappiolliset myynnit todellisella FIFO-hankintahinnalla: Täytä tappiollisista kaupoista aina oma erillinen luovutuslaskelmansa todellisilla kuluilla – älä vähennä tappioita suoraan voitoista itse ennen ilmoittamista.
Alle kymmenen vuoden koontiriveillä voit merkitä hankintapäiväksi verovuoden ensimmäisen päivän 1.1. ja luovutuspäiväksi viimeisen päivän 31.12. Tallenna lopuksi kohtaan Liitteet → Kryptovarojen liite erittelytiedosto, josta kaikki vuoden myyntitapahtumat ilmenevät. Ilmoita steikkaus- ja DeFi-korot kohdassa Muut pääomatulot ja louhinta kohdassa Muut ansiotulot. Säilytä pörssiraportit ja siirtotunnisteet vähintään 6 vuotta verovuoden päättymisestä.
Viralliset lähteet ja lainsäädäntö
- Verohallinnon syventävä vero-ohje – Kryptovarojen verotus (VH/3057/00.01.00/2025)
- Verohallinto – Kryptovarapalveluille uusi tiedonantovelvollisuus ja esitäytetty veroilmoitus
- Vero.fi henkilöasiakkaan ohje – Kryptovarat ja ilmoittaminen OmaVerossa
- Tuloverolaki 1535/1992 (Finlex) – Luovutusvoitot, tappiot ja tulonhankkimismenot (TVL 45–54 §)
Usein kysytyt kysymykset kryptojen verotuksesta
Näkeekö Verohallinto ulkomaisten kryptopörssien tilit ja kaupat?
Vuodesta 2026 alkaen EU:n DAC8-direktiivi ja yli 70 valtion soveltama OECD:n CARF-standardi velvoittavat säännellyt kryptopalvelut keräämään suomalaisten asiakkaiden kauppa- ja siirtotiedot. Kotimaisten välittäjien myynnit siirtyvät suoraan esitäytetylle veroilmoitukselle keväästä 2027 alkaen, ja ulkomaisista pörsseistä veroviranomainen saa automaattiset vertailutiedot valvontaan.
Pitääkö kryptovaluutan vaihdosta toiseen kryptoon tai stablecoiniin maksaa veroa?
Suomen tuloverolaki käsittelee jokaisen kryptovaran vaihdon toiseen kryptoon – myös dollarisidonnaisiin USDC- ja USDT-vakaavaluuttoihin – veronalaisena luovutuksena. Lasket voiton tai tappion euroissa vaihtohetken kurssin mukaan, vaikka et siirtäisi euroja pankkitilillesi.
Milloin kryptojen myynti on verovapaata alle 1 000 euron säännöllä?
Kryptojen luovutusvoitot ovat tuloverolain 48 §:n 6 momentin nojalla verovapaita, kun kalenterivuoden kaikkien sijoitusluovutustesi yhteenlasketut bruttomyyntihinnat ovat enintään 1 000 euroa. Kiintiöön lasketaan kaikki kryptomyynnit, kryptovaihdot sekä arvo-osuustilin osake- ja rahastomyynnit.
Kumpi on parempi kryptoissa, FIFO vai hankintameno-olettama?
Alle kymmenen vuotta omistetuissa erissä 20 prosentin hankintameno-olettama voittaa todellisen FIFO-hankintahinnan heti, kun arvonnousu ylittää 400 prosenttia eli myyntihinta on yli viisinkertainen kuluihin nähden. Vähintään kymmenen vuotta omistetuissa erissä 40 prosentin olettama voittaa yli 150 prosentin tuotossa, kun taas tappioissa käytetään aina todellista FIFO-hankintahintaa.
Voiko kryptojen luovutustappiot vähentää osakevoitoista tai vuokratuloista?
Spot-kryptovarojen vahvistetut luovutustappiot vähennetään tuloverolain 50 §:n mukaisesti ensisijaisesti saman verovuoden luovutusvoitoista ja toissijaisesti muista puhtaista pääomatuloista, kuten vuokratuloista. Käyttämätön tappio säilyy vähennyskelpoisena viisi seuraavaa verovuotta. Sääntelemättömien kryptoperpetuaalien ja CFD-sopimusten tappioita ei saa vähentää.
Saako hakkeroiduista tai pörssikonkurssissa menetetyistä kryptoista verovähennyksen?
Pelkkä hakkerointi, huijaus, yksityisavaimen katoaminen tai kryptopalvelun konkurssi ei oikeuta verovähennykseen, koska muun irtaimen omaisuuden menetys ilman vastikkeellista luovutusta ei ole tuloverolain 50 §:n mukainen luovutustappio. Vähennysoikeus syntyy kuitenkin silloin, jos myyt romahtaneen tokenin hajautetussa pörssissä tai myyt konkurssisaatavasi kolmannelle osapuolelle ennen konkurssimenettelyn päättymistä.
Mitä teen, jos olen unohtanut ilmoittaa aiempien vuosien kryptokaupat OmaVerossa?
Voit korjata aiempien verovuosien puuttuvat tiedot jättämällä OmaVerossa oikaisuvaatimuksen kyseisiltä vuosilta ja liittämällä mukaan koko sijoitushistoriasi sisältävän FIFO-laskelman. Omatoiminen korjaus ennen valvontakyselyä tai DAC8-vertailutietojen ristiintarkistusta pienentää olennaisesti veronkorotuksen riskiä.
Vastuuvapauslauseke: Luvut ja esimerkit perustuvat tuloverolakiin (1535/1992), oikeuskäytäntöön (KHO 2019:42 ja KHO 2024:123) sekä Verohallinnon syventävään ohjeeseen VH/3057/00.01.00/2025, eivätkä ne ole yksilöllistä veroneuvontaa. Tarkista tulkinnanvaraiset tilanteet suoraan OmaVerosta tai hakemalla Verohallinnon ennakkoratkaisua.